目次
2026年の中小企業向け補助金の動向と主な変更点
2026年も、国や自治体では中小企業・小規模事業者の経営を支援するため、さまざまな補助金制度を設けています。原材料費やエネルギー価格の高騰、人手不足、最低賃金の引き上げなど、中小企業を取り巻く経営環境が変化するなか、補助金を活用した設備投資や経営基盤の強化が重要になっています。
特に2026年は、人手不足の解消や生産性の向上、賃上げにつながる取り組みへの支援が重視されています。 また、これまで実施されてきた補助金の統合や名称変更も行われており、過去に補助金を利用したことがある企業も、最新の制度を確認しておく必要があります。
まずは、2026年の中小企業向け補助金の動向と、従来の制度からの主な変更点について解説します。
2026年に重点的な支援が行われている分野
2026年の中小企業向け補助金では、物価高騰などによる経営負担への対応に加え、中長期的な企業の成長につながる投資への支援が重視されています。
具体的には、次のような分野で重点的な支援が行われています。
| 支援分野 | 主な支援内容 |
| デジタル化・AI導入 | AIやITツールの導入、業務効率化、DXの推進 |
| 省力化・自動化 | ロボットや自動化設備の導入、人手不足の解消 |
| 賃上げ・生産性向上 | 賃上げの原資確保につながる設備投資や業務改善 |
| 新事業進出・技術革新 | 新製品・新サービスの開発、新市場への進出 |
| 販路開拓・海外展開 | 国内外の新規顧客の獲得、輸出体制の強化 |
| 大規模な成長投資 | 生産拠点の新設・拡張、事業規模の拡大 |
| 事業承継・M&A | 後継者への事業承継、M&Aによる経営資源の有効活用 |
| 省エネ・脱炭素化 | 高効率設備への更新、エネルギー消費量の削減 |
なかでも注目されるのが、AIやデジタル技術を活用した生産性の向上です。これまでは、会計ソフトや受発注システムなどの導入によるデジタル化が中心でしたが、近年はAIを活用した業務の効率化や自動化にも支援の重点が置かれています。
また、人口減少に伴う人手不足が深刻化していることから、少ない人員でも事業を維持・拡大できるよう、省力化設備やシステムの導入を支援する補助金も充実しています。
さらに、2026年の補助金政策を理解するうえで欠かせないのが、企業の成長と持続的な賃上げを両立させるという考え方です。単に設備を購入する費用を支援するだけでなく、設備投資によって生産性や収益力を高め、その成果を従業員の賃金にも還元することが期待されています。
補助金の新設・統合・名称変更
2026年は、中小企業向けの主要な補助金について、制度の統合や名称変更、既存制度の見直しが行われています。
特に押さえておきたい変更点は、次のとおりです。
| 従来の補助金 | 2026年の変更内容 |
| IT導入補助金 | 「デジタル化・AI導入補助金」に名称変更 |
| ものづくり補助金・新事業進出補助金 | 「新事業進出・ものづくり商業サービス補助金」として一体的に運用 |
| 中小企業省力化投資補助金(カタログ注文型) | 2026年12月3日に制度改定予定 |
まず、これまで中小企業のITツール導入を支援してきた「IT導入補助金」は、令和7年度(2025年度)補正予算事業から「デジタル化・AI導入補助金」へと名称が変更されました。従来のITツール導入支援を引き継ぎながら、AIを含むデジタル技術を活用した経営課題の解決を後押しする制度となっています。
また、2026年度からは、従来の「ものづくり補助金」と「新事業進出補助金」を一体的に運用する「新事業進出・ものづくり商業サービス補助金」がスタートしました。新製品・新サービスの開発、新市場への進出、海外市場の開拓といった企業の成長に向けた取り組みを支援する制度で、2026年6月29日には第1回の公募要領が公開されています。
さらに、中小企業省力化投資補助金のカタログ注文型では、2026年12月3日に賃上げに関する要件などの制度改定が予定されています。
そもそも補助金とは?助成金や給付金との違い
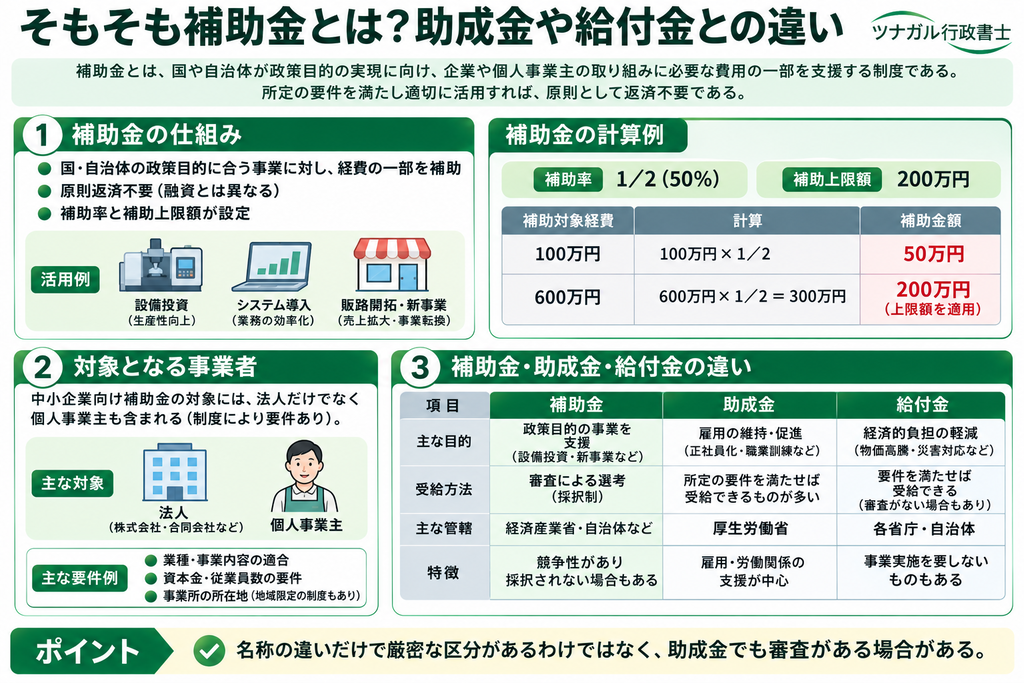
補助金とは、国や地方自治体などが政策目標を達成するため、企業や個人事業主などの取り組みに必要な費用の一部を支援する制度です。中小企業の設備投資や販路開拓、新事業への進出など、さまざまな場面で活用できます。補助金の大きな特徴は、融資とは異なり、所定の要件を満たして適切に活用すれば、原則として返済する必要がないことです。
ここでは、補助金の基本的な仕組みと、助成金や給付金との違いについて解説します。
補助金の仕組みと対象となる事業者
補助金は、国や自治体が推進する政策の目的に沿った事業に対して、その実施に必要な経費の一部を補助するものです。
例えば、生産性の向上を目的とする補助金であれば、業務の効率化につながる機械設備やシステムの導入などが支援の対象となります。そのため、企業が必要としている経費であっても、補助金の目的に合致しなければ支援の対象にはなりません。
また、補助金には、一般的に「補助率」と「補助上限額」が設けられています。
補助率とは、補助対象経費のうち補助金によって支援される割合のことで、補助上限額とは、受け取ることができる補助金の上限金額のことです。例えば、補助率が2分の1、補助上限額が200万円の補助金を利用する場合、補助対象経費が100万円であれば補助金額は50万円となります。一方、補助対象経費が600万円の場合は、上限額が適用されて補助金額は200万円となります。
このように、事業にかかる費用のすべてが補助されるわけではなく、原則として事業者自身も費用の一部を負担する必要があります。
また、一般的に、中小企業向け補助金の対象となる事業者には、株式会社や合同会社などの法人だけでなく、個人事業主も含まれます。ただし、制度によっては業種や資本金、従業員数、事業所の所在地などに関する要件が設けられています。
中小企業基本法における中小企業者の範囲は、原則として次のとおりです。
| 業種 | 資本金の額または出資の総額 | 常時使用する従業員の数 |
| 製造業・建設業・運輸業その他の業種 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
※会社の場合は、原則として資本金または従業員数のいずれかの基準を満たすことが必要です。
ただし、すべての補助金で上記の基準がそのまま使用されるわけではありません。小規模事業者に限定された補助金や、一定の売上規模を有する企業を対象とした補助金もあります。また、大企業から一定割合以上の出資を受けている企業などは、対象外となる場合があります。
補助金・助成金・給付金の違い
国や自治体による返済不要の資金支援制度には、補助金のほかに「助成金」や「給付金」などがあります。いずれも事業者の経営に役立つ制度ですが、支援の目的や受給の仕組みなどに違いがあります。
それぞれの一般的な特徴を比較すると、次のとおりです。
| 比較項目 | 補助金 | 助成金 | 給付金 |
| 主な実施機関 | 経済産業省・自治体など | 厚生労働省・自治体など | 国・自治体など |
| 主な支援目的 | 設備投資、販路開拓、生産性向上など | 雇用の促進、人材育成、労働環境の改善など | 経営や生活の支援、経済的負担の軽減など |
| 受給の仕組み | 原則として審査・採択が必要 | 所定の支給要件を満たすことで受給できるものが多い | 所定の給付要件を満たすことで受給 |
| 受給金額 | 対象経費や補助率などに応じて決定 | 取り組みの内容や対象人数などに応じて決定 | 定額または所定の算定方法により決定 |
| 募集期間 | 公募期間が限定されているものが多い | 通年で申請できるものもある | 制度ごとに異なる |
| 返済義務 | 原則なし | 原則なし | 原則なし |
※上記は一般的な傾向であり、実際の取り扱いは個別の制度によって異なります。
補助金は、限られた予算のなかで政策目的に合致する事業を選定するため、申請要件を満たしていても審査の結果によっては採択されない場合があります。
一方、厚生労働省が管轄する雇用関係の助成金は、従業員の正社員化や職業訓練、雇用環境の整備などを支援するものであり、所定の支給要件を満たすことで受給できるものが多くなっています。
給付金は、物価高騰や災害などによる経済的な負担を軽減する目的で設けられることも多く、特定の設備投資や事業の実施を必要としない制度もあります。
なお、補助金・助成金・給付金という名称に、すべての制度に共通する厳密な区分があるわけではありません。助成金という名称であっても審査による選考が行われる場合があります。
2026年に中小企業が活用できる主な補助金一覧
2026年も、中小企業・小規模事業者を対象としたさまざまな補助金が実施されています。補助金によって支援の目的や対象となる経費、補助上限額などが異なるため、自社の事業計画に合った制度を選ぶことが重要です。
まずは、2026年に中小企業が活用できる主な補助金を一覧表で確認しておきましょう。
| 補助金名 | 主な対象事業者 | 主な補助対象経費 | 補助上限額 | 補助率 |
| 小規模事業者持続化補助金(一般型・通常枠) | 小規模事業者 | 広告宣伝費、展示会出展費、機械装置費など | 50万円(特例適用で最大250万円) | 2/3(特例適用で3/4) |
| デジタル化・AI導入補助金 | 中小企業・小規模事業者等 | ソフトウェア購入費、クラウド利用費、導入関連費など | 通常枠で最大450万円 | 1/2~4/5程度(申請枠による) |
| 新事業進出・ものづくり商業サービス補助金 | 中小企業・小規模事業者等 | 機械装置費、システム構築費、建物費など | 最大7,000万円(特例適用で9,000万円) | 1/2または2/3 |
| 中小企業省力化投資補助金(カタログ注文型) | 人手不足に悩む中小企業等 | カタログに登録された省力化製品の導入費 | 最大1,500万円 | 1/2以下 |
| 中小企業省力化投資補助金(一般型) | 人手不足に悩む中小企業等 | 機械装置費、システム構築費など | 最大8,000万円(特例適用で1億円) | 原則1/2または2/3 |
| 中小企業成長加速化補助金 | 売上高100億円を目指す中小企業 | 建物費、機械装置費、ソフトウェア費など | 5億円 | 1/2 |
| 事業承継・M&A補助金 | 事業承継やM&Aに取り組む中小企業等 | 設備投資費、専門家への依頼費用など | 最大2,000万円 | 1/3~2/3 |
| 省エネ・非化石転換補助金 | 省エネや脱炭素化に取り組む事業者 | 高効率空調、ボイラ、生産設備などの導入費 | 申請類型による | 申請類型による |
| その他の国・自治体の補助金 | 制度ごとに異なる | 創業、設備投資、研究開発、地域活性化などに関する経費 | 制度ごとに異なる | 制度ごとに異なる |
※補助上限額や補助率は、申請枠、従業員数、賃上げなどの特例要件によって異なります。また、上記には公募期間が終了している補助金も含まれます。
ここからは、それぞれの補助金の特徴について、詳しく見ていきましょう。
小規模事業者持続化補助金
小規模事業者持続化補助金は、小規模事業者が経営計画に基づいて行う販路開拓や、それに伴う業務効率化の取り組みを支援する補助金です。例えば、チラシやパンフレットの作成、店舗の改装、展示会への出展、ECサイトの構築などに活用できます。
対象となるのは、原則として商業・サービス業(宿泊業・娯楽業を除く)では常時使用する従業員が5人以下、製造業その他の業種や宿泊業・娯楽業では20人以下の事業者です。
一般型・通常枠の補助上限額は50万円ですが、インボイス特例や賃金引上げ特例を適用することで、最大250万円まで引き上げられます。
個人事業主や小規模な会社が、新規顧客の獲得や売上の拡大を目指す際に活用しやすい補助金といえるでしょう。
デジタル化・AI導入補助金(旧IT導入補助金)
デジタル化・AI導入補助金は、中小企業・小規模事業者が業務の効率化や生産性の向上を目的として、AIを含むITツールを導入する際に活用できる補助金です。会計ソフトや顧客管理システム、受発注システム、AIを活用した業務支援ツールなどの導入費用が補助対象となります。
通常枠のほか、インボイス制度への対応を支援する枠や、サイバーセキュリティ対策を支援する枠なども設けられています。
なお、すべてのソフトウェアが補助対象となるわけではなく、事務局に登録されたITツールを選び、登録されたIT導入支援事業者と連携して申請する必要があります。
新事業進出・ものづくり商業サービス補助金
新事業進出・ものづくり商業サービス補助金は、従来のものづくり補助金と新事業進出補助金の支援内容を一体化した、2026年度の補助金制度です。中小企業による革新的な製品・サービスの開発、新市場への進出、海外市場の開拓に必要な設備投資などを支援します。
主な申請枠と補助上限額は、次のとおりです。
| 申請枠 | 主な対象事業 | 補助上限額 |
| 革新的新製品・サービス枠 | 革新的な製品・サービスの開発 | 750万~2,500万円(特例適用で最大3,500万円) |
| 新事業進出枠 | 既存事業とは異なる新市場・高付加価値事業への進出 | 2,500万~7,000万円(特例適用で最大9,000万円) |
| グローバル枠 | 海外市場の開拓に向けた国内の輸出体制強化 | 2,500万~7,000万円(特例適用で最大9,000万円) |
単なる老朽化設備の更新ではなく、新製品の開発や事業領域の拡大など、企業の成長につながる積極的な投資を計画している事業者に適した補助金です。
中小企業省力化投資補助金
中小企業省力化投資補助金は、人手不足に悩む中小企業が、省力化設備やシステムを導入するための費用を支援する補助金です。
この補助金には、次の2つの申請類型があります。
| 申請類型 | 特徴 |
| カタログ注文型 | あらかじめ登録された省力化製品をカタログから選択して導入する方式 |
| 一般型 | 自社の業務内容や現場の課題に合わせた設備・システムを導入する方式 |
例えば、飲食店における配膳ロボットや券売機の導入、宿泊施設における自動チェックイン機の導入、製造業における生産ラインの自動化などが考えられます。
比較的汎用性の高い製品を導入する場合はカタログ注文型、大規模な設備投資や自社独自のシステム構築を行う場合は一般型が選択肢となります。
中小企業成長加速化補助金
中小企業成長加速化補助金は、売上高100億円を目指す成長意欲の高い中小企業による大規模な設備投資を支援する補助金です。
主な対象となるのは、売上高が10億円以上100億円未満の中小企業で、補助上限額は5億円、補助率は2分の1となっています。
工場や物流拠点の新設・拡張、大規模な生産設備の導入などに活用でき、原則として1億円以上の投資が必要です。また、売上高100億円の実現に向けた目標や取り組みを公表する「100億宣言」などの要件も設けられています。
事業規模を大きく拡大し、持続的な成長や賃上げを目指す企業向けの補助金といえるでしょう。
事業承継・M&A補助金
事業承継・M&A補助金は、経営者の交代やM&Aによる事業の引継ぎ、それに伴う経営資源の有効活用を支援する補助金です。
主な申請枠は、次のとおりです。
| 申請枠 | 主な支援内容 |
| 事業承継促進枠 | 親族や従業員への事業承継に向けた設備投資など |
| 専門家活用枠 | M&Aに伴う仲介・FA費用、デューデリジェンス費用など |
| PMI推進枠 | M&A後の経営統合に必要な専門家費用や設備投資など |
| 廃業・再チャレンジ枠 | 事業承継やM&Aに伴う廃業費用など |
後継者への事業の引継ぎを予定している企業だけでなく、M&Aによる事業拡大を目指す企業も活用できます。
なお、申請枠によって対象事業者や補助対象経費が異なり、M&Aの専門家への依頼費用についても一定の条件があります。
省エネ設備の導入に関する補助金
電気代や燃料費の削減を目的として設備投資を行う場合には、国が実施する「省エネ・非化石転換補助金」などを活用できる可能性があります。例えば、老朽化した空調設備や業務用冷凍冷蔵設備、ボイラー、生産設備などを、エネルギー効率の高い設備へ更新する際に活用できます。
工場や事業所全体の省エネ化を支援する類型と、個別の設備更新を支援する類型などが設けられており、補助上限額や補助率はそれぞれ異なります。
また、自治体でも独自の省エネ設備導入補助金を実施していることがあるため、国の制度と併せて確認しておくとよいでしょう。
その他の国や自治体が実施する補助金
ここまで紹介した補助金以外にも、国や自治体では、特定の業種や事業分野、地域の経営課題に対応した補助金を実施しています。
例えば、国が実施する「Go-Tech事業(成長型中小企業等研究開発支援事業)」では、中小企業などが大学や公設試験研究機関等と連携して行う研究開発を支援しています。
また、都道府県や市区町村では、創業支援、空き店舗の活用、展示会への出展、設備投資、海外展開などを目的とした独自の補助金を設けている場合があります。
なお、補助金に関する情報は、地域の中小企業向け補助金は、中小機構が運営する「J-Net21」の支援情報ヘッドラインや、経済産業省が運営する「Jグランツ」などでも検索できます。
2026年の補助金の公募スケジュール
中小企業向けの補助金には、公募期間が定められているものが多く、申請期限を過ぎると原則としてその回の補助金を申請できなくなります。また、同じ補助金でも年に複数回の公募が行われるものや、随時申請を受け付けているものがあるため、利用を検討している補助金のスケジュールを把握しておくことが重要です。
2026年11月時点における、主な中小企業向け補助金の公募スケジュールは次のとおりです。
| 補助金名 | 公募回 | 申請受付期間 | 受付状況 |
| 小規模事業者持続化補助金(一般型・通常枠) | 第20回 | 2026年11月5日~12月15日 | 受付中 |
| デジタル化・AI導入補助金(通常枠・インボイス枠など) | 第7次 | 2026年3月30日~12月1日 | 受付中 |
| デジタル化・AI導入補助金(複数者連携枠) | 第4次 | 2026年3月30日~2027年1月7日 | 受付中 |
| 新事業進出・ものづくり商業サービス補助金 | 第2回 | 2026年11月30日~12月25日 | 受付開始前 |
| 中小企業省力化投資補助金(カタログ注文型) | ― | 随時受付 | 受付中 |
| 中小企業省力化投資補助金(一般型) | 第9回 | 2026年12月上旬~12月下旬(予定) | 受付開始前 |
| 中小企業成長加速化補助金 | 第3回 | 2026年11月12日締切 | 受付終了 |
| 事業承継・M&A補助金 | 第16次 | 2026年10月2日~11月6日 | 受付終了 |
| 省エネ・非化石転換補助金 | 第5次 | 2026年11月6日~12月25日 | 受付中 |
※公募スケジュールは2026年11月時点の公表情報に基づきます。今後の日程変更や追加公募が行われる可能性があります。
なお、中小企業省力化投資補助金のカタログ注文型については、2026年12月3日に制度改定が予定されており、改定前の制度に基づく申請受付は11月30日午前10時までとなっています。
補助金の申請にあたっては、申請締切日だけでなく、それよりも前に済ませておく必要がある手続きの期限にも注意しましょう。例えば、小規模事業者持続化補助金の第20回公募では、申請締切日は2026年12月15日ですが、商工会・商工会議所による事業支援計画書(様式4)の発行依頼は12月4日までに行う必要があります。
また、多くの補助金では電子申請に必要な「GビズIDプライム」の取得や、事業計画書の作成、設備導入に関する見積書の取得など、事前の準備が必要になります。申請締切日の直前に準備を始めても、必要な書類がそろわず、申請に間に合わない可能性があります。
補助金の申請から受給までの流れと必要書類
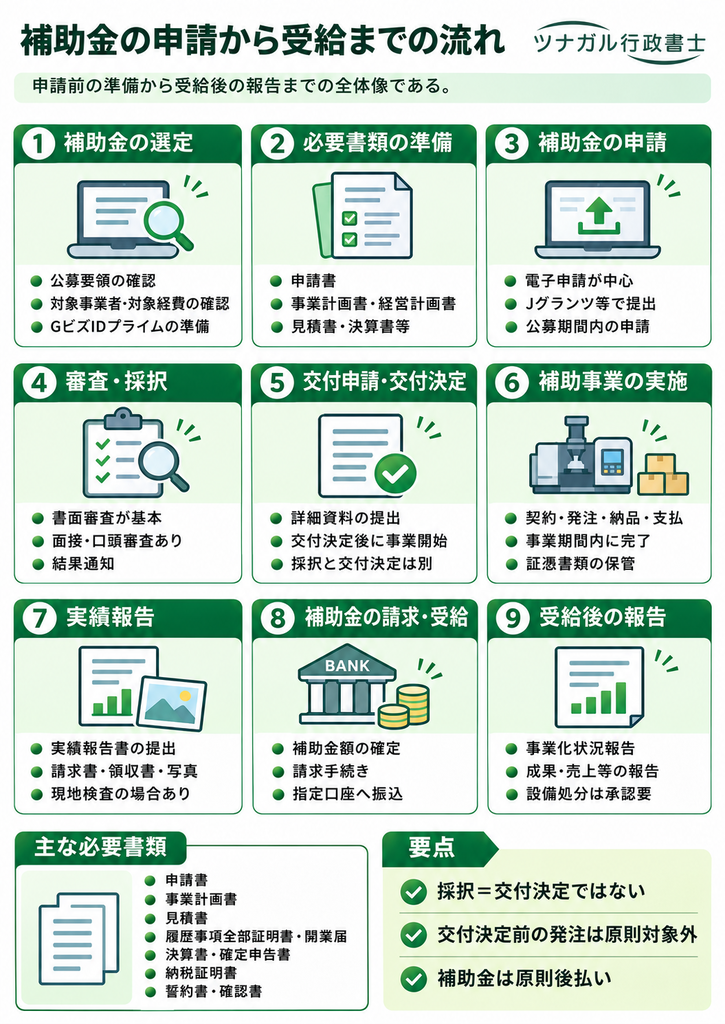
補助金を受給するためには、公募期間内に申請を行い、審査を通過したうえで、事業の実施や実績報告などの手続きを行う必要があります。また、採択後にも所定の手続きを進める必要があるため、申請から受給までの全体の流れを把握しておくことが大切です。
中小企業向け補助金の一般的な申請から受給までの流れは、次のとおりです。
1.補助金の選定と公募要領の確認
まずは、自社の事業計画や設備投資の目的に合った補助金を選びます。公募要領には、対象事業者、補助対象経費、申請要件、審査基準、事業実施期間などが記載されているため、申請準備を始める前に確認しておきましょう。
また、電子申請にGビズIDプライムが必要な場合には、事前にアカウントを取得しておきます。
2.事業計画書などの必要書類の準備
補助金の申請に必要な書類を作成・収集します。必要書類は補助金によって異なりますが、一般的には次のような書類が必要になります。
- 補助金の申請書
- 事業計画書・経営計画書
- 補助対象経費の明細書
- 履歴事項全部証明書(法人の場合)
- 開業届の控えなど(個人事業主の場合)
- 決算書・確定申告書
- 納税証明書
- 設備やサービスの見積書
- 従業員数や賃金に関する確認書類
- 各種誓約書・確認書
なお、補助金によっては、商工会・商工会議所が発行する事業支援計画書や、金融機関による確認書などが必要になる場合もあります。
3.補助金の申請
必要書類がそろったら、公募期間内に申請を行います。近年、国が実施する補助金の多くは電子申請に対応しており、「Jグランツ」や各補助金専用の電子申請システムなどを利用します。
4.審査・採択結果の通知
提出された事業計画書などをもとに、補助金事務局等による審査が行われます。補助金の種類によっては、書面審査に加えて面接や口頭審査が行われる場合もあります。
審査が終了すると、原則として申請した事業者に採択・不採択の結果が通知されます。また、補助金によっては、採択された事業者の一覧が公式サイトで公表されます。
5.交付申請・交付決定
採択後は、必要に応じて補助対象経費の詳細や見積書などを提出し、交付申請を行います。事務局が申請内容を確認したうえで、補助金の交付決定が行われます。
補助金によっては、当初の申請が交付申請を兼ねている場合もあります。
なお、「採択」と「交付決定」は異なるものです。 採択されたからといって、直ちに設備の発注や購入を行えるとは限らないため、交付決定通知を確認してから事業を開始するようにしましょう。
6.補助事業の実施
交付決定の内容に従って、設備の購入やシステムの導入、広告宣伝など、申請した事業を実施します。
事業実施期間内に必要な契約・発注・納品・支払いなどを完了させるとともに、後の実績報告に備えて関係書類を保管しておきます。
また、交付決定を受けた事業内容や経費の配分を変更する場合には、事前に変更承認申請などが必要になることがあります。
7.実績報告・補助金額の確定
補助事業が完了したら、事業の実施内容や実際に支出した経費について、事務局へ実績報告を行います。
実績報告では、主に次のような書類が必要になります。
- 実績報告書
- 経費の支出明細書
- 見積書・発注書・契約書
- 納品書・請求書
- 領収書・振込明細書などの支払証明書類
- 導入した設備の写真や事業の成果物
事務局による書類審査や必要に応じた現地検査を経て、補助対象経費が確認され、最終的な補助金額が確定します。
8.補助金の請求・受給
補助金額の確定後、所定の請求手続きを行うことで、指定した金融機関の口座に補助金が振り込まれます。
なお、事業の実施にかかった経費や審査の結果によっては、当初の交付決定額よりも実際に受け取る補助金額が少なくなる場合があります。
9.受給後の事業化状況報告など
補助金によっては、受給後も一定期間にわたり、売上高や付加価値額、賃上げの実績、補助事業の成果などを報告する義務があります。
また、補助金を利用して取得した設備などの売却・譲渡・廃棄については、事前に承認を受ける必要がある場合もあります。
補助金の採択率を高めるためのポイント
中小企業向けの補助金は、申請要件を満たしていても、必ず採択されるとは限りません。限られた予算のなかで、補助金の目的に合致し、より高い事業効果が期待できる取り組みが選定されるためです。
補助金の採択率を高めるためには、審査する側の視点を意識し、自社の取り組みの必要性や期待される効果を事業計画書で具体的に伝えることが重要です。
ここでは、補助金の申請にあたって押さえておきたい3つのポイントを解説します。
補助金の目的に合った事業計画を作成する
補助金の申請において、まず重要なのが、補助金の目的と自社が実施する事業の方向性が一致していることです。
国や自治体が補助金を実施する背景には、中小企業の生産性向上や人手不足の解消、地域経済の活性化など、さまざまな政策目標があります。そのため、単に「新しい設備を購入したい」「売上を伸ばしたい」という理由だけでは、十分な評価を得られない可能性があります。
例えば、中小企業省力化投資補助金を申請する場合には、現在どのような業務で人手不足が生じているのか、設備の導入によってどの程度の作業時間を削減できるのか、省力化によって生まれた経営資源をどのように活用するのかといった点を説明することが重要です。
また、小規模事業者持続化補助金であれば、自社の商品やサービスの強み、顧客のニーズなどを整理したうえで、販路開拓の取り組みが売上の拡大にどのようにつながるのかを示す必要があります。
自社が抱える経営課題、その解決に向けた取り組み、補助事業によって得られる成果に一貫性を持たせることが、説得力のある事業計画書を作成するうえでのポイントです。
事業の実現可能性や収益性を具体的に示す
補助金の審査では、事業計画の内容だけでなく、申請した事業を実際に実施できるのか、事業の成果を継続的な収益や企業の成長につなげられるのかといった点も評価されます。
事業計画書を作成する際には、次のような事項を具体的に示すとよいでしょう。
- 自社の強みや競合他社との差別化
- 市場の動向や顧客のニーズ
- 事業を実施するための人員・技術・設備
- 設備投資や事業実施に必要な資金の調達方法
- 事業の実施スケジュール
- 売上高や利益、付加価値額などの数値目標とその算出根拠
特に、事業の成果については、可能な限り具体的な数値を用いて説明することが大切ですが、実現困難な数値目標を設定することは避けなければなりません。取引先からの受注見込みや市場調査、過去の売上実績などを根拠として、実現可能性の高い計画を作成しましょう。
また、補助金によっては、申請時に設定した賃上げなどの目標を達成できなかった場合に、補助金の返還が求められることもあるため注意が必要です。
審査項目や加点項目を確認する
補助金の公募要領には、申請要件や補助対象経費だけでなく、事業計画を評価するための審査項目や、一定の条件を満たすことで評価が加算される加点項目が記載されている場合があります。
採択率を高めるためには、事業計画書を作成する前に審査項目を確認し、評価される内容を漏れなく盛り込むことが重要です。
また、補助金によっては、次のような取り組みが加点の対象となる場合があります。
| 主な加点項目の例 | 概要 |
| 経営革新計画 | 経営革新計画の承認を受けている事業者 |
| 経営力向上計画 | 経営力向上計画の認定を受けている事業者 |
| 事業継続力強化計画 | 防災・減災に関する計画の認定を受けている事業者 |
| 賃上げへの取り組み | 所定の賃上げ計画を策定・表明している事業者など |
| パートナーシップ構築宣言 | 取引先との共存共栄に向けた宣言を公表している事業者 |
| 事業承継への取り組み | 所定の要件を満たす事業承継を行った事業者など |
※加点項目や適用条件は、補助金の種類や公募回によって異なります。
経営革新計画や事業継続力強化計画などの承認・認定には、別途行政手続きが必要です。また、補助金の申請期限までに承認・認定を受けることが加点の条件となる場合もあるため、早めに準備を進める必要があります。
過去の公募で申請した経験がある場合でも、審査項目や加点項目が変更されている可能性があるため、必ず申請する公募回の最新の公募要領を確認しましょう。
補助金を申請・活用する際の注意点
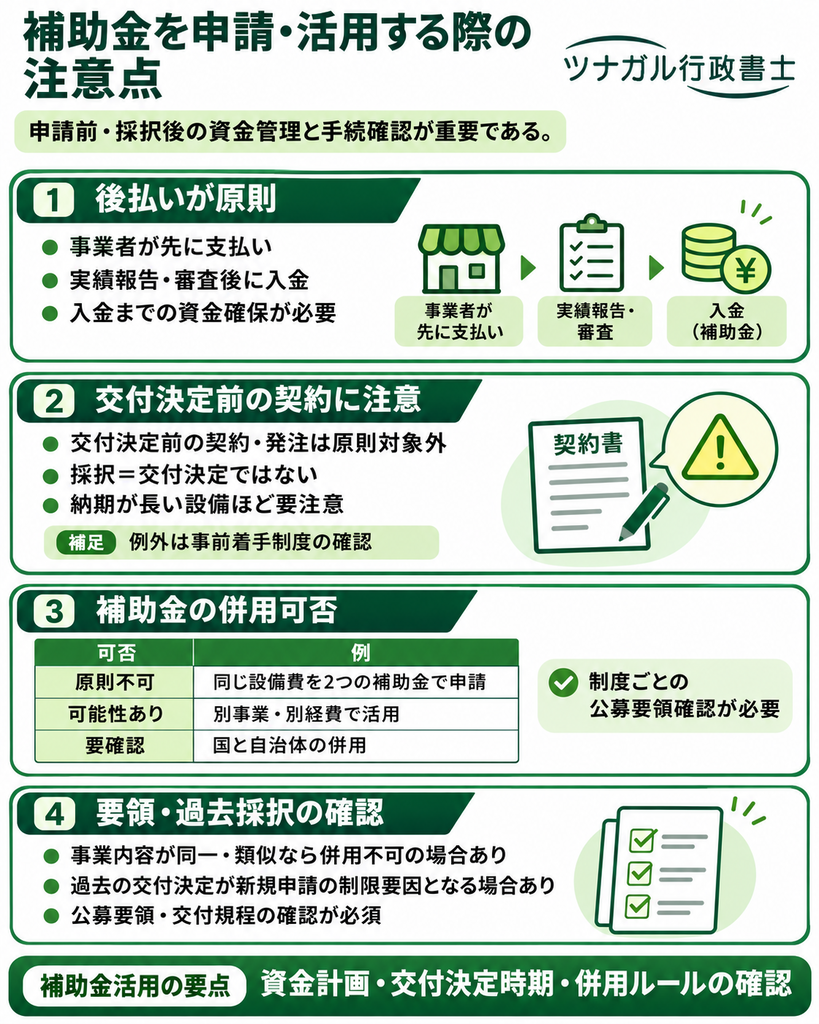
補助金は、中小企業が設備投資や新事業への進出などを行う際に役立つ制度ですが、活用するうえではいくつかの注意点があります。
ここでは、補助金の申請・活用にあたって、経営者が特に注意しておきたい4つのポイントを解説します。
補助金は原則として後払い
中小企業向けの補助金は、原則として後払い(精算払い)となっています。補助事業に必要な経費を事業者自身が支払い、事業完了後の実績報告や審査を経て、補助金が支給される仕組みです。
そのため、補助金の受給を前提とした設備投資では、自己負担額だけでなく、補助金が入金されるまでの資金を確保しておくことが重要です。自己資金での対応が難しい場合には、金融機関からの融資やつなぎ融資の利用なども検討する必要があります。
なお、一部の補助金では、事業完了前に補助金の一部などを受け取れる「概算払い」が認められる場合もありますが、すべての補助金で利用できるわけではありません。
交付決定前の契約や発注に注意する
多くの補助金では、交付決定を受けた後に契約や発注を行い、所定の事業実施期間内に納品や支払いを完了した経費が補助対象となります。
そのため、補助金の申請前や申請後の審査期間中、採択後から交付決定までの間に契約・発注した設備などは、原則として補助対象外となります。例えば、希望する設備の納期が長いため、補助金の交付決定前に発注し、交付決定後に納品や支払いを行ったとしても、その経費が補助対象として認められない可能性があります。
一部の補助金では、事前着手制度などの例外が設けられている場合もありますが、所定の手続きや条件を満たす必要があります。
複数の補助金を併用することはできる?
複数の補助金を同時期に利用すること自体は、必ずしも禁止されているわけではありません。ただし、同一の事業や経費について、複数の補助金から重複して支援を受けることは原則として認められません。
例えば、次のようなケースが考えられます。
| 補助金の活用例 | 併用の可否 |
| 同じ機械設備の購入費について2つの補助金を利用 | 原則不可 |
| 販路開拓と会計システムの導入という異なる事業について、それぞれ別の補助金を利用 | 併用できる可能性あり |
| 同一事業について国と自治体の補助金を利用 | 各制度の規定による |
| 同じ事業について異なる経費をそれぞれ別の補助金で申請 | 各制度の規定による |
※上記は一般的な考え方であり、実際の併用の可否は各補助金の公募要領や交付規程によって異なります。
注意したいのは、補助対象経費が重複していなくても、事業内容が同一または類似していることを理由に併用が認められない場合があることです。また、過去に特定の補助金の交付決定を受けていることが、新たな補助金の申請制限につながる場合もあります。
補助金の申請について行政書士に依頼できることと費用の目安
補助金の申請には、公募要領の確認や事業計画書の作成、必要書類の収集など、さまざまな準備が必要になります。こうした補助金の申請に関する書類作成や手続きについては、行政書士に依頼することができます。
行政書士は、官公署に提出する書類の作成や申請手続きの代理などを専門とする国家資格者です。補助金の申請においても、自社に適した補助金の調査から、申請書類の作成、採択後の実績報告に至るまで、幅広い業務に対応できます。
なお、2026年1月1日に施行された改正行政書士法では、行政書士の独占業務に関する規定の趣旨が明確化されました。官公署に提出する補助金の申請書類などを、他人の依頼を受けて報酬を得て業として作成することは、原則として行政書士・行政書士法人の独占業務です。 コンサルタント料や手数料など、報酬の名目を変えても、この規制の対象となります。
補助金の申請に関して行政書士に依頼できる主な業務は、次のとおりです。
- 自社の事業内容に適した補助金の調査・提案
- 申請要件や補助対象経費の確認
- 事業計画書・経営計画書の作成支援
- 補助金の申請書類の作成・提出手続きの支援
- 加点項目に関連する各種認定・承認申請
- 採択後の交付申請や変更承認申請
- 実績報告書や事業化状況報告書の作成支援
ただし、補助金によっては事業者本人による電子申請が求められる場合もあります。その場合、行政書士は申請書類の作成や入力方法の案内などを行い、最終的な申請は事業者自身が行うことになります。
行政書士に補助金の申請を依頼する場合の報酬は、定額制や成功報酬制、着手金と成功報酬を組み合わせた料金体系など、事務所によって異なります。
主な補助金の申請支援にかかる費用の目安は、次のとおりです。
| 補助金の種類 | 着手金の目安 | 成功報酬の目安 |
| 小規模事業者持続化補助金 | 3万~10万円程度 | 補助金額の10~20%程度 |
| 新事業進出・ものづくり商業サービス補助金 | 10万~20万円程度 | 補助金額の8~15%程度 |
| 中小企業省力化投資補助金(一般型) | 10万~20万円程度 | 補助金額の10~15%程度 |
| その他の補助金 | 制度や依頼内容による | 制度や依頼内容による |
着手金とは、業務を依頼する際に支払う費用で、一般的には補助金が不採択となった場合でも返金されません。一方、成功報酬は、採択や交付決定など、あらかじめ契約で定められた条件を満たした場合に発生する費用です。成功報酬の支払時期は、必ずしも補助金を受給した後とは限りません。 採択時や交付決定時に支払いが必要となる場合もあるため、資金繰りにも注意が必要です。
行政書士への申請支援報酬は、原則として補助対象経費にならず、多くの制度では事業者自身が負担することになります。また、採択後の交付申請や実績報告などの支援が当初の報酬に含まれている場合もあれば、別途費用が必要になる場合もあります。
なお、行政書士以外には、中小企業診断士による経営分析や事業計画に関する助言、税理士による税務・会計面の支援などの利用が考えられます。また、厚生労働省が管轄する雇用関係助成金の申請書類の作成・申請代理については、原則として社会保険労務士の独占業務となります。
まとめ
2026年は、デジタル化・AI導入補助金への名称変更や新事業進出・ものづくり商業サービス補助金の新設など、中小企業向けの補助金制度にさまざまな変化が見られます。人手不足の解消や生産性の向上、賃上げ、新事業への進出など、自社の経営課題に応じた補助金を活用することで、費用負担を抑えながら事業の成長を目指すことができます。
補助金の公募スケジュールや申請要件は随時変更されるため、最新の情報を確認しながら、余裕を持って準備を進めましょう。必要に応じて行政書士などの専門家の知識も活用し、補助金の受給そのものを目的とするのではなく、自社の経営課題の解決や持続的な成長につながる活用方法を検討することが大切です。
特定行政書士として、幅広い業界における法務支援やビジネスサポートに従事するとともに、業務指導者としても精力的に活動。企業法務や許認可手続きに関する専門知識を有し、ビジネスの実務面での支援を中心に展開しています。(登録番号:03312913)